建筑劳务分包简易计税中的清包工认定分析
一、引言
在建筑行业中,劳务分包是一种常见的业务模式。为了减轻企业税负,营改增后针对建筑劳务分包提供了简易计税的选项,其中清包工模式是适用简易计税的重要情形之一。在实践中,如何准确认定清包工,不仅关系到税法适用的准确性,也涉及企业的税务风险。本文旨在分析建筑劳务分包中清包工的认定标准及其相关问题。
二、清包工的概念与税法规定
2.1 清包工的定义
清包工,是指施工方不采购建筑工程所需的材料或只采购辅助材料,并收取人工费、管理费或者其他费用的建筑服务。在建筑劳务分包中,清包工通常表现为分包方仅提供劳动力,而不负责主要建筑材料的采购,所有主要材料由总包方或发包方提供。
2.2 税法依据
根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件2《营业税改征增值税试点有关事项的规定》,一般纳税人以清包工方式提供的建筑服务,可以选择适用简易计税方法计税。根据《国家税务总局关于发布<纳税人跨县(市、区)提供建筑服务增值税征收管理暂行办法>的公告》(国家税务总局公告2016年第17号)等文件,对于清包工方式的建筑服务,在选择简易计税时,需符合相关规定。
三、清包工认定的关键要素
认定清包工,主要从以下几个方面进行判断:
- 材料采购责任:清包工模式下,施工方不采购主要材料,或仅采购辅助材料。辅助材料通常指用量小、价值低、不构成工程实体的材料,如钉子、铁丝等。如果施工方采购了主要材料,如钢材、水泥、木材等,则不符合清包工条件。
- 费用构成:清包工收取的费用主要包括人工费、管理费、措施费等,不包括材料价款。如果合同中约定由施工方提供材料并计入合同价,则可能被认定为包工包料。
- 合同约定:合同是认定清包工的重要依据。合同应明确约定材料供应责任、施工范围、费用构成等,以证明是否符合清包工特征。
- 实际操作:除合同约定外,实际执行情况也是认定的关键。如施工方是否实际采购了主要材料,发包方是否提供了全部主要材料等。
四、劳务分包中清包工的具体认定分析
在建筑劳务分包中,清包工的认定需结合劳务分包的特点,具体分析如下:
- 劳务分包清包工的表现:劳务分包企业通常仅提供劳务作业,不承担材料采购。发包方(总承包方或专业承包方)提供主要材料、设备等。这种情况下,劳务分包属于清包工,可以选择简易计税。
- 认定注意事项:
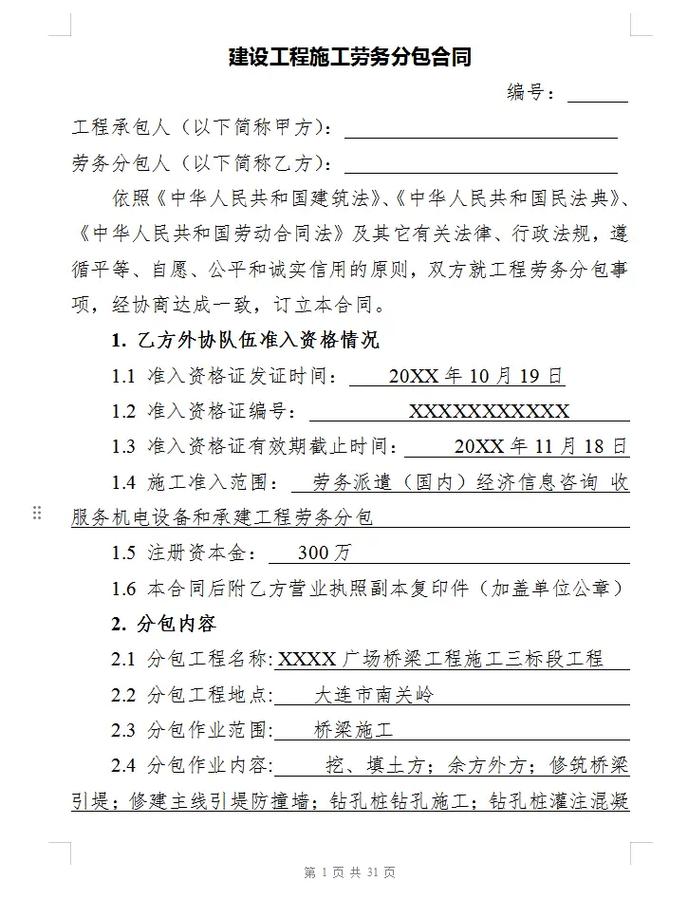
- 审核合同:重点审查合同中关于材料供应的条款,明确是否由劳务方采购材料。若合同约定劳务方采购辅材,且辅材范围合理,仍可能符合清包工。但若约定了劳务方采购部分主材,则整体可能不被认定为清包工。
- 发票管理:劳务方开具的发票应为建筑服务发票,税率或征收率根据计税方法确定。若选择简易计税,征收率为3%。
- 甲供工程与清包工的区别:甲供工程是指全部或部分设备、材料、动力由工程发包方自行采购的建筑工程。甲供工程也可选择简易计税,但与清包工不同。清包工强调施工方不采购材料,而甲供工程中施工方可能采购部分材料,但发包方提供主要材料。两者在认定上有重叠,但税务处理上略有差异。
- 纳税人身份:只有一般纳税人才可以选择简易计税,小规模纳税人本身适用简易计税。因此,清包工认定主要针对一般纳税人。
五、清包工认定的税务风险与防范
5.1 税务风险
若错误地将非清包工项目认定为清包工并适用简易计税,可能导致少缴税款,被税务机关认定为偷税,面临补税、罚款和滞纳金的风险。
### 5.2 风险防范建议
- 合同明确:在合同中明确材料供应责任,确保与实际操作一致。
- 资料留存:保存好材料采购、领用等凭证,以证明符合清包工条件。
- 提前沟通:对于复杂情况,提前与主管税务机关沟通,获取确认。
- 分开核算:如果同一项目中有不同计税方法的业务,应分开核算,避免混淆。
六、结论
建筑劳务分包中清包工的认定,关键在于施工方是否采购主要材料。符合条件的清包工劳务分包,一般纳税人可以选择适用简易计税,按3%征收率计算缴纳增值税。在实际操作中,企业应规范合同签订、加强凭证管理,并关注与甲供工程等概念的区分,以确保税务处理的合规性,降低税务风险。随着税收政策的不断完善,建议企业持续关注最新法规动态,必要时寻求专业税务咨询。
如若转载,请注明出处:http://www.gzshuangsheng.com/product/5.html
更新时间:2026-09-15 00:13:38